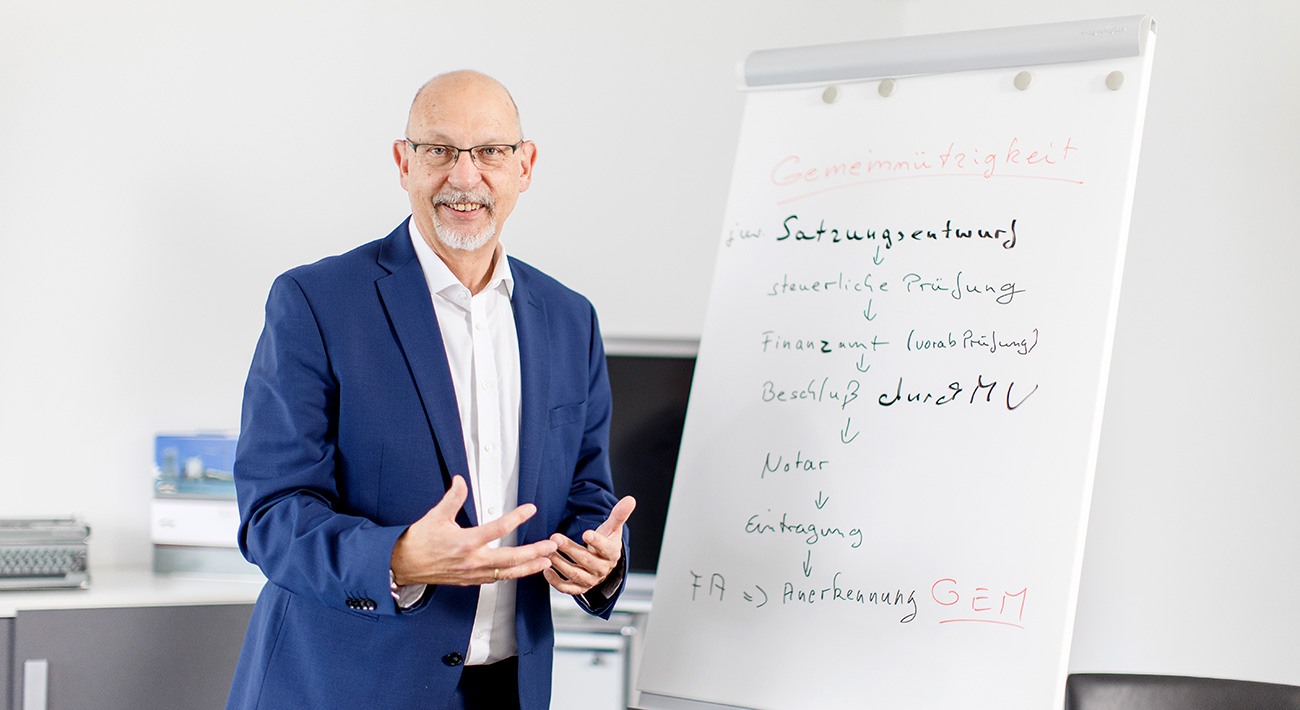
Nein. Für die Zuerkennung der Gemeinnützigkeit ist es unerheblich, ob der Verein ins Vereinsregister eingetragen wird oder nicht.
Vereine sind gesetzlich verpflichtet, ihre Steuererklärung elektronisch zu übermitteln. Neben den eigentlichen Steuererklärungen sollte ein Verein dem Finanzamt auch weitere Unterlagen vorlegen, wie beispielsweise Protokolle zu den Mitgliederversammlungen und Gewinnermittlungen aus den jeweiligen Tätigkeitsbereichen. Ausführlichere Informationen, welche Unterlagen für die Steuererklärungen für Vereine eingereicht werden sollten, finden Sie unter folgendem Link:
Informationen zu Steuererklärungen für Vereine (Seite der Finanzverwaltung NRW, öffnet in neuem Tab)
Die vorgeschriebenen Muster für die Spendenbescheinigung finden Sie auf der Internetseite des Bundesfinanzministeriums:
Wenn Sie an einen gemeinnützigen Verein gespendet haben, dann können Sie diese Spende in Ihrer Steuererklärung angeben und dadurch Steuern sparen. Für kleine Spenden bis zu 300 EUR (bis 31.12.2019: 200 EUR) benötigen Sie keine Spendenbescheinigung. Hier sind andere Unterlagen wie beispielsweise ein Kontoauszug ausreichend.
Nein. Für Vereine besteht keine gesetzliche Registrierkassenpflicht. Der Einsatz einer sogenannten „offenen Ladenkasse“ (beispielsweise in Form einer einfachen Geldkassette) ist nach wie vor (z. B. bei Festen und Veranstaltungen) möglich und ausreichend. In diesem Fall muss dem Kunden auch nicht zwingend ein Beleg zur Verfügung gestellt werden. Diese nicht-elektronische Erfassung von Bargeld muss aber die bestehenden steuerlichen Aufzeichnungspflichten erfüllen, d. h. die händische, ordnungsgemäße und tägliche Erfassung der Einnahmen und Ausgaben.
Grundsätzlich dürfen Vereinsmitglieder (auch auf geselligen Veranstaltungen) keine Zuwendungen/ Begünstigungen aus Vereinsmitteln erhalten.
Eine Ausnahme besteht für Annehmlichkeiten, soweit sie im Rahmen der Betreuung der Mitglieder allgemein üblich und nach der Verkehrsauffassung als angemessen anzusehen sind.
Als solche Annehmlichkeiten kommen infrage:
Geldgeschenke sind für die Gemeinnützigkeit immer schädlich.
Zu den Ausgaben i. S. d. § 10b Abs. 1 und 1a des Einkommensteuergesetzes gehören auch alle Wertabgaben, die aus dem geldwerten Vermögen des Zuwendenden zur Förderung steuerbegünstigter Zwecke abfließen (sogenannte Sachspenden). Als Sachspende kommen danach Wirtschaftsgüter aller Art in Betracht, mit Ausnahme von Nutzungen und Leistungen. Eine Zuwendungsbestätigung darf also auch für Sachzuwendungen ausgestellt werden.
Mit der Durchführung eines Preisschießens, eines Wettangelns oder einer Ausspielung im Rahmen einer geselligen Veranstaltung wird der Verein im Bereich des steuerpflichtigen, wirtschaftlichen Geschäftsbetriebs tätig. Unerheblich ist, dass durch die Veranstaltung Mittel für die Verwirklichung steuerbegünstigter Satzungszwecke eingenommen werden.
Die gespendeten Sachpreise werden nicht unmittelbar und ausschließlich für gemeinnützige, mildtätige oder kirchliche Zwecke verwendet. Der Verein darf daher eine Zuwendungsbestätigung nicht für derartige Sachspenden ausstellen, ein Spendenabzug ist in diesen Fällen ausgeschlossen.
Die eigene Vereinssatzung (Vertretungsregelung / Berechtigung zur Entgegennahme von Zahlungen) regelt, wer im Verein berechtigt ist, die Zuwendungsbestätigungen zu unterschreiben. Die Steuergesetze enthalten dazu keine Vorschriften.
Erhält der Verein für Werbung (s. Sponsoringleistungen) Zahlungen, unterliegen die Werbeeinnahmen der Umsatzsteuer.
Ja. Die Einnahmen aus dem Verkauf der Lose für die Ausspielung unterliegen der Umsatzsteuer.
Startgelder und Nenngelder für die Veranstaltungen gemeinnütziger Vereine sind von der Umsatzsteuer befreit. Eintrittsgelder für Veranstaltungen unterliegen der Umsatzsteuer.
Die Freigrenze von 50.000 EUR versteht sich inklusive der anfallenden Umsatzsteuer (= Bruttobetrag). Gleichzeitig wirkt die Grenze als Freigrenze; d.h. bei Überschreitung wird der Gewinn ab dem ersten Euro steuerpflichtig.
E-Sport bezeichnet nach der Gesetzesbegründung den Wettkampf zwischen Personen in Computer- und Videospielen, bei dem der Spielerfolg messbar ist und auf motorischen, taktischen oder strategischen Fähigkeiten beruht. Bisher war die gemeinnützigkeitsrechtliche Einordnung von E-Sport umstritten. Die Finanzverwaltung lehnte eine Anerkennung als Sport mangels körperlicher Ertüchtigung ab. Auch eine Einordnung unter andere gemeinnützige Zwecke wie Jugendförderung oder Bildung war in der Praxis mit erheblichen Unsicherheiten verbunden.
Was ändert sich und warum?
E-Sport wird seit dem 01. Januar 2026 in den Katalog der gemeinnützigen Zwecke nach § 52 Abs. 2 Satz 1 Nr. 21 AO aufgenommen und – wie Schach – als Sport eingeordnet. Es bestehen allerdings restriktive Voraussetzungen: Die Körperschaften müssen die Vorgaben des Jugendschutzes einhalten. Spiele ohne USK-Alterskennzeichnung, gewaltverherrlichende Inhalte sowie Online-Glücksspiele sind mit der Gemeinnützigkeit nicht vereinbar. Zudem sollen sich E-Sport fördernde Körperschaften neben der Durchführung von Wettbewerben auch der Suchtprävention widmen.
Nein. Die Errichtung und der Betrieb von Photovoltaikanlagen und anderen Anlagen nach dem Erneuerbare-Energien-Gesetz durch gemeinnützige Körperschaften sind gemeinnützigkeitsrechtlich unschädlich, sofern dies nicht der Hauptzweck der Körperschaft ist. Grundlage hierfür bildet die ab 2026 neu eingeführte Vorschrift des § 58 Nummer 11 AO. Vereine und Stiftungen können daher nun entsprechende Investitionen in Photovoltaikanlagen rechtssicher tätigen, ohne die Anerkennung der Gemeinnützigkeit zu gefährden.
Gemeinnützige Vereine können jetzt ohne Höchstgrenze Mittel für die Installation und den Betrieb von Photovoltaikanlagen einsetzen, etwa auf Vereinsheimen oder Reithallen. Bau, Betrieb und auch unvermeidbare Verluste haben keine Auswirkungen auf die Gemeinnützigkeit. Davon profitieren Vereine ebenso wie die Energiewende.
Wird der erzeugte Strom nicht (vollständig) selbst verbraucht, sondern in das Stromnetz eingespeist, wird hierdurch ein steuerpflichtiger wirtschaftlicher Geschäftsbetrieb begründet, wenn durch die Einspeisungsvergütung sowie die gegebenenfalls sonstigen steuerpflichtigen Tätigkeiten die (leicht erhöhte) Freigrenze des § 64 Absatz 3 AO in Höhe von EUR 50.000 überschritten wird. Im Zusammenhang mit der Besteuerung von Einnahmen aus Photovoltaikanlagen ist die Steuerbefreiung aus § 3 Nummer 72 EStG zu berücksichtigen.
Mit dem Jahressteuergesetz 2025 erhalten Ehrenamtliche in Vereinen einen deutlich ausgeweiteten Schutz vor persönlicher Haftung, denn das Haftungsprivileg wird von bisher 840 EUR auf 3.300 EUR angehoben.
Durch die Anhebung der maßgeblichen Vergütungsgrenze auf 3.300 EUR jährlich profitieren künftig deutlich mehr Vorstandsmitglieder, Übungsleiterinnen und Übungsleiter, Trainerinnen und Trainer sowie weitere ehrenamtliche Funktionsträgerinnen und Funktionsträger von einer gesetzlichen Haftungsbeschränkung.
Mit der Erhöhung orientiert sich das Gesetz an der ebenfalls erhöhten Übungsleiterpauschale nach § 3 Nr. 26 EStG.
Wer unter die Regelungen der §§ 31a oder 31b BGB fällt, haftet gegenüber dem Verein grundsätzlich nur noch für vorsätzlich oder grob fahrlässig verursachte Schäden. Für einfache Fahrlässigkeit besteht regelmäßig keine persönliche Haftung. Zudem können ehrenamtlich tätige Personen unter bestimmten Voraussetzungen verlangen, von Schadensersatzansprüchen Dritter freigestellt zu werden. Ist streitig, ob ein Schaden vorsätzlich oder grob fahrlässig verursacht wurde, trägt der Verein beziehungsweise das anspruchsstellende Vereinsmitglied die Beweislast. Zu beachten bleiben die Grenzen des Haftungsprivilegs: Gegenüber geschädigten Dritten bleibt die persönliche Haftung dem Grunde nach bestehen. Ebenso schützt § 31a BGB nach der Rechtsprechung nicht vor einer persönlichen steuerlichen Haftung nach §§ 34 und 69 AO. Ein angemessener Vereins-, Vermögensschaden- und gegebenenfalls D&O-Versicherungsschutz bleibt daher unverzichtbar.
Grundsätzliche Haftungsregeln im Verein:
Diplom-Kaufmann
Steuerberater
Geschäftsführer
Zertifizierter Berater
für Gemeinnuetzigkeit (IFU/ISM gGmbH)
Steuerberaterin
Geschäftsführerin
Steuerberaterin
Prokuristin